حسابداری در ناخدا در یک نگاه
شما فروش، خرید، دریافت و پرداختِ واقعی را ثبت میکنید؛ ناخدا اثرِ آنها را در حسابها و گزارشها نشان میدهد. برایِ شروعِ فروش لازم نیست سندِ حسابداری را خطبهخط بنویسید، اما باید اطلاعاتِ معامله و نتیجهٔ ثبت را کنترل کنید.
در این راهنما چه چیزی روشن میشود؟
- کدام اطلاعات را شما وارد میکنید و کدام ثبت را ناخدا میسازد.
- چرا صدورِ فاکتور با دریافتِ پول فرق دارد.
- نتیجهٔ کار را در فاکتور، سندِ حسابداری و گزارش کجا ببینید.
اگر هنوز ناخدا را باز نکردهاید، پیش از شروع با ناخدا را ببینید. برایِ تجربهٔ عملی بدونِ حسابِ کاربری، اولین فاکتور در محیط دمو آماده است. مثالِ این صفحه مربوط به «سبد نارون» در راهنماهایِ فروش و دریافت است؛ دادهٔ آن را در کسبوکارِ واقعیِ خود کپی نکنید.
کارِ شما چیست و ناخدا چه میکند؟
در عملیاتِ معمولِ فروش و دریافت، شما واقعیتِ معامله را به ناخدا میگویید. نرمافزار از همین اطلاعات، ثبتِ متناسب با عملیات را میسازد.
در نقشه، فروش، دریافت و گزارش را جدا انتخاب کنید؛ صدورِ فروش بهتنهایی به معنیِ دریافتِ پول نیست.
- صدورِ فروش
مشتری، کالا، انبار، تعداد، قیمت، تخفیف و تاریخ را مشخص میکنید؛ سپس وضعیت و ماندهٔ فاکتور را میبینید.
صدور فاکتور فروش - ثبتِ دریافت
مبلغ، روشِ دریافت و خزانه را برایِ همان فاکتور ثبت میکنید؛ مانده و وضعیتِ تسویه تغییر میکنند.
ثبت دریافت وجه - خواندنِ گزارش
کسبوکار و بازهٔ زمانی را انتخاب میکنید تا نتیجهٔ سندهایِ همان بازه را ببینید؛ گزارش، عملیاتِ تازه ثبت نمیکند.
خواندن گزارشها
ناخدا هنگامِ صدور، سندِ حسابداری را میسازد و حسابهایِ مربوط را برایِ همان رویداد انتخاب میکند. جمعِ بدهکار و بستانکارِ سند باید برابر باشد؛ سندِ نامتوازن پذیرفته نمیشود. ماندهها و گزارشها از ثبتها محاسبه میشوند؛ برایِ اصلاحِ نتیجه، عملیاتِ مبدأ را بررسی میکنید، نه اینکه عددِ گزارش را مستقیم عوض کنید.
پیشنویس و پیشفاکتور در دفاتر اثر ندارند؛ اثرِ فاکتور از صدور شروع میشود. برایِ شناختِ این وضعیتها، پیشفاکتور، پیشنویس و صدور را بخوانید.
یک فروش را از ثبت تا دریافت دنبال کنید
اطلاعاتِ فروش را کنترل میکنید
صاحبِ «سبد نارون» دو «لیوان ساده» را با تخفیف به مبلغِ ۹۰٬۰۰۰ تومان به «نیلوفر» نسیه میفروشد. در فرم، کالا، تعداد، تخفیف و مبلغِ کل را بررسی میکند و سپس فاکتور را صادر میکند. مراحلِ دقیق در صدور فاکتور فروش آمده است.
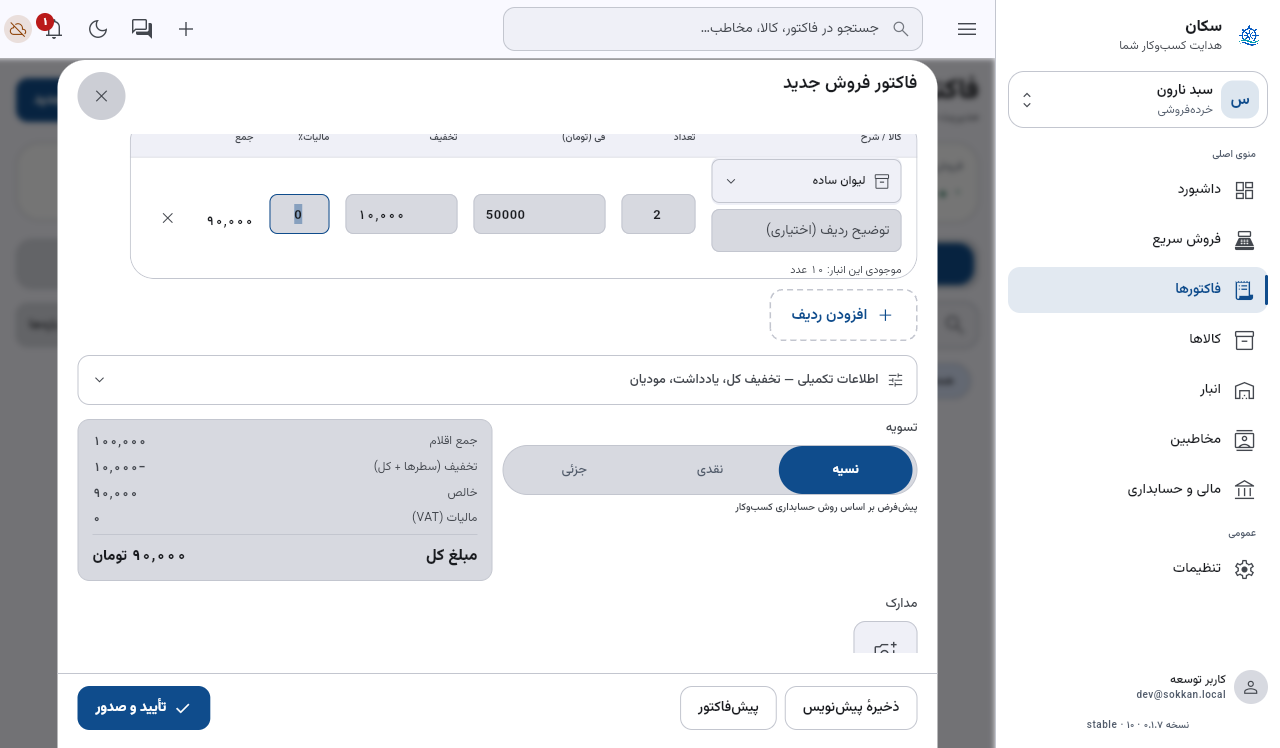
ناخدا اثرِ صدور را ثبت میکند
با صدورِ این فروش، ناخدا طلب از نیلوفر، فروش، تخفیف، بهایِ تمامشدهٔ لیوانها و کاهشِ موجودی را در ثبتِ حسابداریِ مربوط منعکس میکند. صدورِ نسیه بهتنهایی به معنیِ ورودِ پول به صندوق نیست؛ هنوز باید دریافتِ واقعی ثبت شود.
اگر میخواهید معنیِ ثبت را بدانید، سند حسابداری را ببینید. برایِ شناختِ رابطهٔ کالا، مخاطب و خزانه با این عملیات، از اجزای ناخدا چطور به هم وصلاند کمک بگیرید.
دریافتِ پول را جدا ثبت میکنید
نیلوفر ۴۰٬۰۰۰ تومان میپردازد. صاحبِ کسبوکار دریافت را از همان فاکتور ثبت میکند؛ ناخدا طلب را کم و پولِ خزانهٔ انتخابشده را زیاد میکند. در مثال، ماندهٔ فاکتور ۵۰٬۰۰۰ تومان است و فاکتور هنوز کامل تسویه نشده است. ثبت دریافت وجه فاکتور همین مسیر را توضیح میدهد.
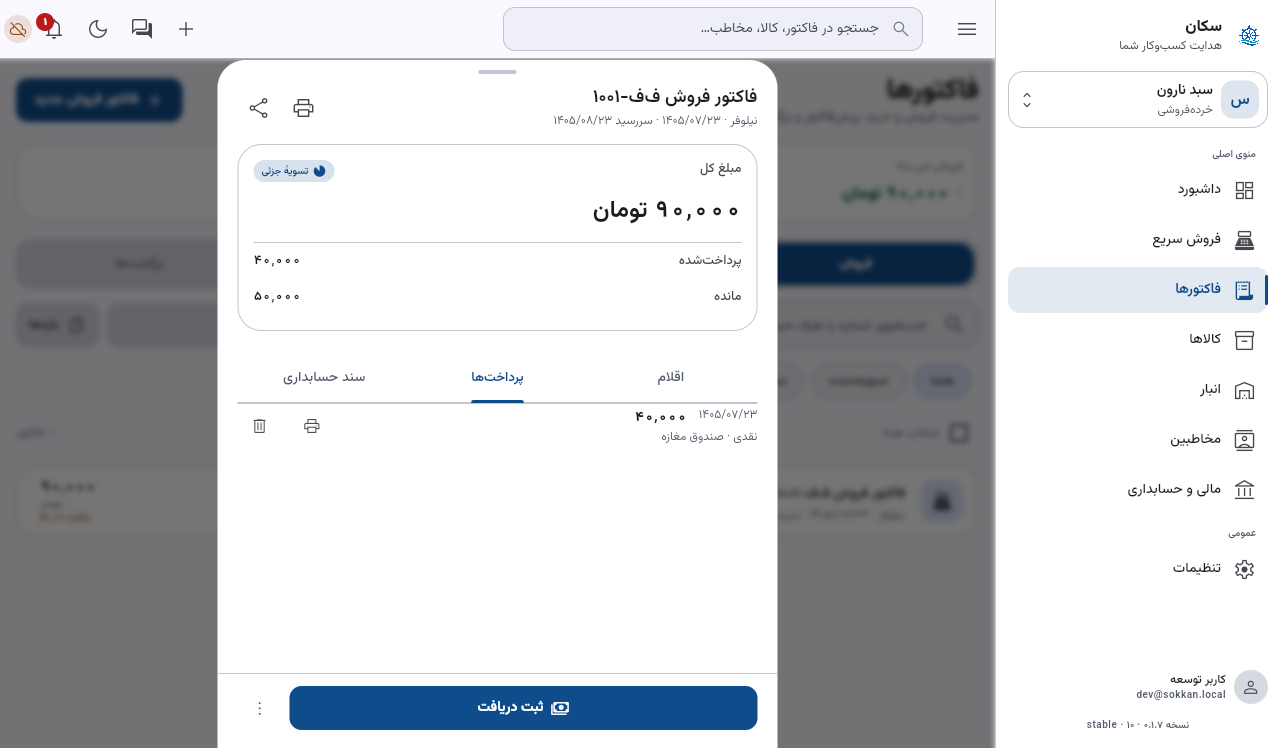
در تصویر چه چیزی را ببینید؟ بالایِ فاکتور، مبلغ و مانده را کنترل کنید؛ در زبانهٔ «پرداختها»، دریافت و خزانهٔ مربوط به آن دیده میشود. دریافتِ پول فروشِ تازهای نیست؛ ادامهٔ تسویهٔ همان فاکتور است. برایِ توضیحِ این ارتباط، تسویه و تخصیص وجه را بخوانید.
نتیجه را کجا ببینید؟
| چیزی که میخواهید بررسی کنید | محلِ مناسب و راهنمایِ آن |
|---|---|
| وضعیت، مانده و دریافتِ یک فروش | جزئیات فاکتور فروش |
| ثبتِ حسابداریِ همان فاکتور | زبانهٔ «سند حسابداری» در جزئیاتِ فاکتورِ صادرشده؛ سند حسابداری |
| جمعِ نتیجهٔ کار در یک بازه | خواندن گزارشهای مالی |
| تغییراتِ موجودیِ کالا | بررسی کاردکس و گردش انبار |
«دفتر روزنامه» در بخشِ «مالی و حسابداری» فقط در «سطحِ رابط»ِ «حرفهای» دیده میشود. برایِ دیدنِ سندِ یک فاکتور، در هر سطحی میتوانید از زبانهٔ سندِ حسابداریِ همان فاکتور استفاده کنید.
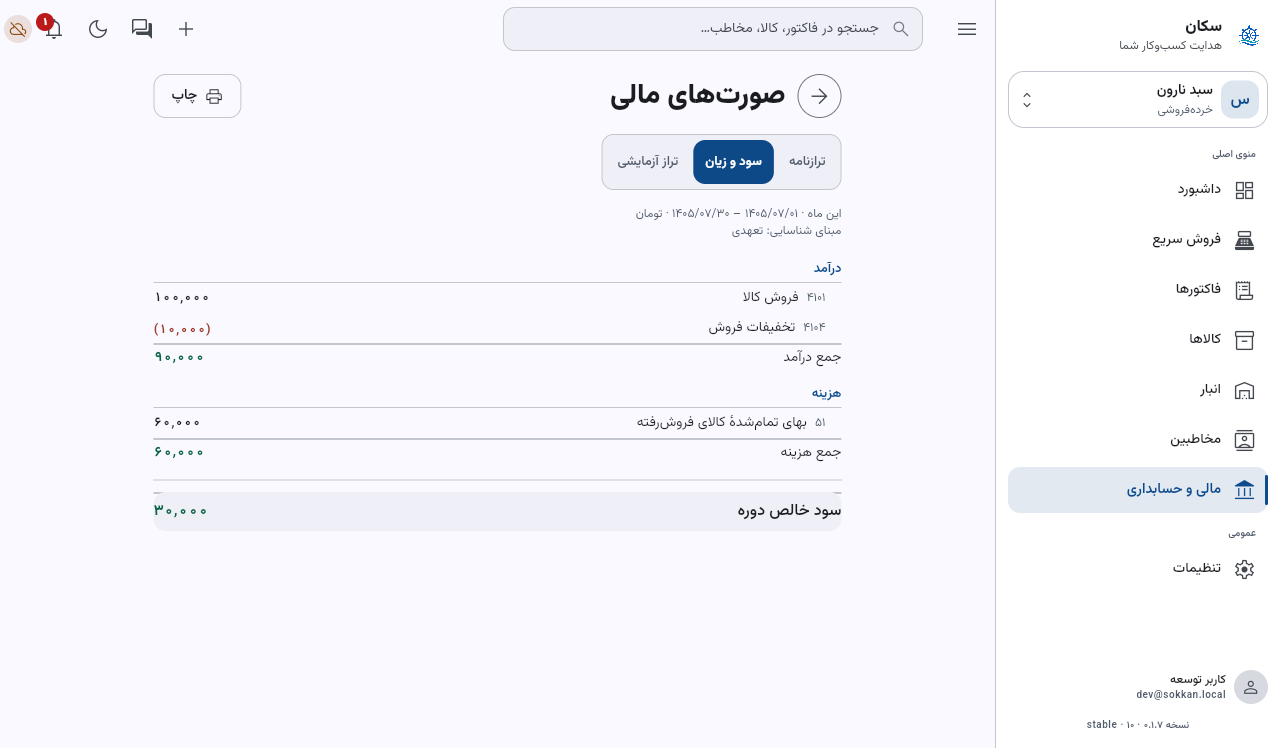
پیش از خواندنِ گزارش، کسبوکار و بازه را کنترل کنید. تصویرِ بالا نتیجهٔ مجموعهٔ عملیاتِ مثالِ خواندن گزارشهای مالی است؛ مبلغِ فروش، پولِ دریافتشده و سود، یک چیز نیستند. معنیِ گزارشها در صورتهای مالی و تفاوتِ تغییرِ پول با نتیجهٔ کار در جریان وجوه نقد آمده است.
چه چیزهایی همچنان به بررسیِ شما نیاز دارند؟
ثبتِ خودکار جایِ کنترلِ تاریخ، مشتری، کالا، مبلغ و روشِ دریافت را نمیگیرد. متوازنبودنِ سند هم بهتنهایی ثابت نمیکند اطلاعاتِ معامله درست وارد شدهاند.
اگر کسبوکار از قبل فعال بوده، پیش از اولین معامله ماندههایِ افتتاحیه را با حسابدارتان بررسی کنید. تصمیمهایِ مالیاتی و قانونی هم همچنان بررسیِ حسابدار را میخواهند؛ این راهنما چنین تصمیمی را بهجایِ شما نمیگیرد.
برایِ ادامه چه بخوانید؟
- برایِ انجامِ همین چرخه با دادهٔ نمونه: شروع سریع.
- برایِ شناختِ بخشهایِ نرمافزار و ارتباطِ اطلاعات: اجزای ناخدا.
- برایِ تشخیصِ واحدِ مبلغها: ریال و تومان.
- برایِ برنامهٔ یادگیری از راهاندازی تا کارِ روزانه: نقشهٔ راه.
- اگر نتیجه با راهنما فرق دارد: گزارش اشکال و گرفتن کمک.
برایِ آشنایی با واژههایِ ثبتِ حسابداری، خلاصههایِ زیر از راهنمایِ اصلیِ هر مفهوم میآیند:
منابع
رفتار از کدِ ناخدا و راهنماهایِ فروش، دریافت و گزارش استخراج شده است (فهرستِ sources). این سند ادعایِ قانونی ندارد و تا بازبینیِ حسابدار تأییدشده محسوب نمیشود.